
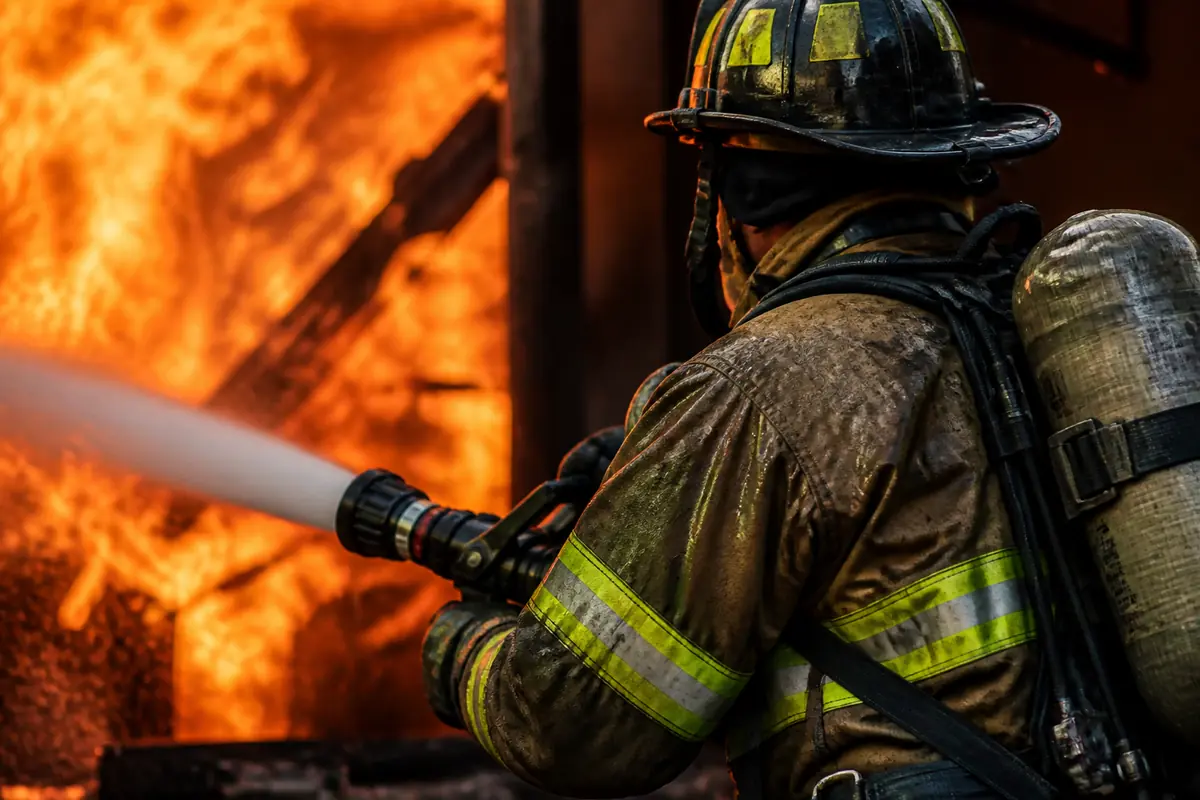
Obtenir une assurance emprunteur est indispensable lors d un achat immobilier, mais les métiers a risque comme couvreur, elagueur et pompier voient des surprimes spécifiques s appliquer. Cet article aide a comprendre les raisons de ces majorations et donne des conseils concrets pour comparer les offres et trouver le meilleur compromis entre couverture et coût. Vous découvrirez des chiffres indicatifs, des exemples regionaux et des cas pratiques pour orienter votre choix. Au terme de ce guide vous saurez comment negocier et optimiser votre contrat en fonction de votre profil et de votre pret.
Comprendre l assurance emprunteur pour métiers à risque
Dans le cadre d un pret immobilier, l assurance emprunteur garantit le remboursement du capital en cas de décès, d invalidité permanente ou temporaire. Pour les professions exposees a des risques physiques, les assureurs intègrent des surprimes afin de compenser la probabilite plus élevée de sinistralite. Cette logique s applique quel que soit le montant emprunte et la duree du pret. En pratique, la majoration peut se manifester par un taux actuariel plus eleve ou par des exclusions de garanties partielles.
Pour les artisans et les professionnels consideres comme a risque, le choix de l assureur et des garanties optionnelles influence fortement le montant total des primes. Il est courant de constater des differences notables entre les offres lorsque l on compare trois devis issus de compagnies avec des politiques differemments strictes en matiere de sport haute altitude, d activites en hauteur ou d interventions en milieu erosif. Une bonne analyse passe par la comprehension des profils et des modes de calcul qui varient selon les assureurs.
Cette section presente les principaux themes a controler et propose une check-list pratique pour etablir une baseline avant de solliciter des devis. Elle furnit egalement des indicateurs financiers pour estimer rapidement l impact potentiel des surprimes sur votre pret. Enfin nous proposons un panorama des profils types et des fourchettes de prix constates sur le marche, afin d orienter vos negociations.
- Nature exacte du métier et risques associes, par exemple travail en hauteur, usage d outils petrolieres ou risques d incendie
- Montant emprunte et duree du prêt, qui determinent le cout global de l assurance
- Profil medical et habitudes, tels que tabac ou maladies chroniques
- Region d exercice et exposition locale a des risques particuliers
- Garanties choisies et options optionnelles comme l irretour anticipé ou l incapacite temporaire
- Politique de souscription et decoupage des surprimes par tranche de risque
À lire aussi : Renégocier une assurance prêt immobilier : étapes, pièges et économies possibles
Comment les surprimes se calculent pour couvreur, elagueur, pompier
Les surprimes pour les métiers a risque proviennent de l evaluation du risque par l assureur et peuvent se presenter sous forme d un taux annuel applique sur le montant emprunte ou d un forfait plutot que d un seul taux. Le calcul d ensemble prend en compte plusieurs parametres, dont la severite du risque, les garanties choisies, l age de l emprunteur et son etat de sante. En pratique, vous pourriez observer une variation de 0,50 % a 1,50 % du capital emprunte selon le profil et l offre. Des cas typiques montrent qu un pret de 250 000 euros sur 20 ans peut voir la prime annuelle varier d environ 1 000 a 2 500 euros en fonction des surprimes et des options.
Pour illustrer, considerons trois profils types et leurs indications generees par les simulations de march, en supposant un pret identique et des garanties similaires de base. Un couvreur independant age de 35 ans en region parisienne sans fumeur pourrait voir une prime annuelle autour de 1 100 a 1 400 euros. Un elagueur age de 40 ans travaillant surtout en milieu urbain peut se situer autour de 1 300 a 1 900 euros. Un pompier du secteur public presentant un profil de risque eleve peut osciller entre 1 400 et 2 600 euros annuels. Ces chiffres restent des repères et varient selon les compagnies et les garanties choisies.
Dans tous les cas, l analyse comparee des devis est indispensable. Les assureurs les plus conservateurs et les plus stricts en matiere de definition d invalidite ou d incapacite temporaire augmentent naturellement les surprimes. A l opposé, des assureurs plus souples et proposant des options de substitution de garanties ou des exclusions clairment definies peuvent offrir un meilleur rapport couverture/prix. Le choix doit donc etre guide par votre situation precise et vos priorites personnelles, professionnelles et financieres.
Les fondements du calcul des surprimes
Le calcul des surprimes repose sur des methodes actuariales qui evaluent le risque de sinistre au regard du profil de l emprunteur et de l activité. Les elements pris en compte incluent l age, l historique medical, le statut professionel et la capacite a excercer le travail indemnitaire en cas dinvalidite. Les compagnies utilisent aussi des tests d aptitude a determiner si des garanties alternatives pourraient reduire le couver. Les taux et les coefficients varient selon les assureurs et les produits, ce qui explique le besoin de comparaisons systematiques et de simulations de couts sur l ensemble de la periode du pret.
Il est courant de rencontrer des differences non lineaires entre les offreurs, en particulier lorsque des options additionnelles et des exclusions sont mises en place. Une prime peut sembler elevee a premiere vue mais se justifie par une protection plus large ou par une couverture d incident specifique a l activite. A l inverse, une prime faible peut s accompagner de limitations de garanties qui pourraient ne pas correspondre a vos besoins. L essentiel est d etablir un cadre commun de comparaison pour evitar les mauvaises surprises lors des demarches.
Les facteurs propres à chaque métier
Chaque metier a risque presente des risques distincts et donc des disponibilites de couverture differents. Le couvreur qui travaille sur des toitures en hauteur expose a des risques d accelerations ou de chutes et peut se retrouver avec des surprimes plus elevees si l escalade de garantie memoire est choisie. L eluagueur opere souvent en degradation des arbres et des solages, ce qui peut influencer le calcul s il existe un risque de chute d objet. Le pompier peut presenter des risques d expos en intervention a l incendie, ce qui peut inciter certaines ecritures a proposer des garanties plus strictes et des plafonds d indemnisation meilleur des que des conditions de travail se complexifient. Ces differences expliquent pourquoi la comparaison des devis est primordiale afin de trouver le meilleur compromis entre couverture et prix.
En pratique, certains assureurs distinguent les risques par profil et proposent des grilles de surprimes propres a chaque metier. Ceux qui generalisent sans distinction tendent a offrir des tarifs plus essentiales mais avec des derived restrictions. Une option frequente consiste a eliminer des exclusions trop strictes ou a proposer des garanties additionnelles comme le maintien des garanties en cas d arret temporaire du travail. Comprendre ces subtilites permet de negocier efficacement et d adapter le contrat a votre realite professionnelle.
À lire aussi : Délégation d'assurance prêt immobilier comment la mettre en place et quels gains
Comparer les offres et choisir une solution adaptee
La comparaison des offres d assurance emprunteur pour les métiers a risque repose sur plusieurs criteres cles. D abord la couverture proposee, notamment les garanties decennie, invalidite et incapacite de travail. Ensuite le montant et le niveau des surprimes et leur evolution dans le temps. Enfin la compatibilite entre les garanties et votre projet immobilier, la duree du pret et les options d allocation. Une bonne approche consiste a dresser une grille de comparaison avec des colonnes privant les elements tels que le coût annuel, le taux de couverture et les exclusions, afin de pouvoir les trier plus facilement.
Dans cette section, nous presentons des elements concrets a examiner lors de l evaluation des devis et des conseils pour optimiser le choix final. Cela inclut l importance de la transparence des exclusions, la presence ou non de la possibilite de revenir a des conditions iniciales en fin de contrat et le cas echeant la presence de garanties additionnelles qui pourraient se revealed pour un cout modique.
Pour illustrer, considerons un pret type. Pret immobilier de 250 000 euros sur 20 ans. Si la prime annuelle varie entre 1 100 et 2 600 euros selon l assureur et les garanties, cela peut representer une difference annuelle de plus de 1 500 euros et donc plus de 30 000 euros sur la duree du pret. L economie potentiale peut donc passer par le choix d une offre moins restrictive et par des garanties optimisées, notamment en combinant assurance de pret et garanties course pro ou option de substitution de garanties lorsque cela est possible.
Ce qu il faut verifier dans les offres d assurance emprunteur
Commencez par comparer les garanties de base et les options additionnelles. Assurez vous qu elles couvrent les situations les plus frequentes pour votre metier a risque et qu elles ne comportent pas d exclusions trop strictes. Controlez ensuite le niveau de surprime et son evolutivite dans le temps, ainsi que la presence éventuelle de franchises ou de plafonds d indemnisation. Considérez aussi les conditions de resiliation et les modalites de resiliation annuelle pour eviter des increases inattendues. Enfin, demandez des simulations de devis sur 20 ans ou plus afin d estimer l impact financier general et d identifier les scenarii favorables.
Des etudes de cas et des retours d expérience peuvent vous aider a trier les offres. Il est souvent utile de solliciter l ensemble des acteurs du marche et de demander a chaque interlocuteur de fournir des copies de grilles de tarifs et des exemples de contrats similaires a votre profil. Cette approche vous permet de mesurer la competitivite des propositions et de negocier plus efficacement.
Des exemples de profils et leurs coûts
Dans le cadre de notre exemple, un pret de 250 000 euros sur 20 ans peut etre associe a des primes annuelles proche de 1 100 euros pour certains profils a faible risque et atteindre 2 600 euros pour des profils a risque eleve. Le profil d un couvreur avec une experience de 10 ans et un actif en region marseillaise pourrait entrer dans une offre moyenne de 1 600 euros, tandis qu un pompier en service actif dans une grande ville peut atteindre des primes plus élevées. Ces chiffres illustrent les idees generales et montrent l importance de la personnalisation du devis selon les elements precites.
Pour conclure sur ce point, la comparaison des offres doit etre phrase par phrase: on compare les garanties, les exclusions et les tarifs, on calcule les couts totaux et on prend en compte les perspectives d evolution du contrat sur la duree du pret. Le choix final doit repondre a deux objectifs: assurer une couverture suffisante et limiter le poids financier sur le budget mensuel.
À lire aussi : Rachat de crédit immobilier : faut-il renégocier aussi son assurance emprunteur
Reducir les surprimes et optimiser son contrat
Plusieurs strategies existent pour reduire les surprimes sans sacrifier la couverture. Une option consiste a ajuster les garanties en fonction de vos besoins exacts, par exemple en prevoyant une couverture principale et des riders optionnels pour les risques specifiques. Une autre piste utile est d examiner les offres de banques ou de courtiers qui proposent des packs incluant l assurance emprunteur avec conditions plus evolutives et des tarifs plus competitifs lorsque vous regroupez d autres produits d assurance avec le pret. Enfin l eligibilite a des exclusions minoritaires ou des franchises faibles peut aussi influencer le cout total.
La premiere etape consiste a obtenir plusieurs devis et a poser des questions precises sur les differences de tarifs entre les garanties et les niveaux de couverture. Ensuite, il est utile de negocier en se basant sur des references de couverture equivalentes et de demander des ameliorations dans les conditions d indemnisation ou des plafonds plus adequats. Une autre technique consiste a opter pour une franchise plus faible ou a integrer des clauses de revalorisation des primes afin d amortir l augmentation eventuale du risque a long terme.
Pour faciliter ces negociations, voici deux listes pratiques:
- Comparer les garanties de base et les options additionnelles de chaque offre de pret immobilier
- Demander des simulations sur 20 ans avec et sans options pour estimer l impact sur le cout total
- Vérifier les exclusions et les conditions de resiliation et de renouvellement
- Evaluer l interaction de l assurance emprunteur avec les autres produits d assurance souscrits
- Negotiier en demandant des mises a jour de tarifs en cas d amelioration de votre profil ou de changement d emploi
Autre astuce utile: profitez des offres de souscription groupée via un courtier ou une banque, cela peut parfois reduire les frais de dossier et offrir des remises sur les primes presents sur le contrat. Toujours verifier que la couverture reste adaptée a votre activité et ne devient pas trop restrictive lorsque vous adjustez les garanties.
Dans cette optique, il est important de se doter d un plan d action clair et de suivre les etapes suivantes: definir les besoins effectifs, obtenir 3 a 5 devis, comparer les grilles et les conditions generales, negocier sur la base de profils similaires, et enfin signer le contrat le plus favorable a long terme. Cette methode vous permet de gagner en transparence et de minimiser les surprimes inutiles.
Cas pratiques et retours d experience
Nous vous proposons ici trois scenarios concretes issus de situations reales afin d illustrer les choix possibles et leurs implications financieres. Le premier cas concerne un couvreur independant en region lyonnaise souhaitant acquerir un pret moyen de 180 000 euros sur 18 ans et cherchant une couverture periodoite flexible. Le deuxieme cas presente un elagueur en region parisienne travaillant majoritairement en milieu urbain et demandant des garanties adaptées a son activite. Le troisieme cas concerne un pompier en service actif desireux de financer un achat immobilier dans le sud de la France et d assurer un equilibre entre protection et cout.
« Le cout des surprimes depend fortement du metier et du profil medical, mais la comparison de 3 devis peut reduire significativement le prix et permettre de mieux adapter la couverture a vos besoins. » : Alice Morel, courtiere en assurances specializee emprunteur
Dans ces cas, les resultats differents montrent que les differences entre offres peuvent etre substantielles et que l accompagne d un professionnel peut s avérer decisive. En particulier, les artisans qui associent garanties de base solides et options de personnalisation judicieuses obtiennent un meilleur compromis entre securite et accessibilite financiere. Enfin, l experience montre que la pratique reguliere de revisiter les garanties tous les 2 ou 3 ans permet d ajuster le contrat a l evolution du profil professionnel et de l etat de sante.
Conclusion et prochaines steps: une bonne preparation et une comparaison methodique des offres youguent vous permettent de diminuer les surprimes tout en conservant une couverture robuste. Pour aller plus loin, contactez un courtier specialise en assurance emprunteur afin d obtenir des devis personnalises et de beneficier de conseils adaptés a votre metier a risque et a votre pret immobilier. Ce travail peut faire la difference sur le budget mensuel et sur la securite du projet immobilier.
En resume, si vous exercez un metier a risque et envisagez un pret immobilier, commencez par definir exactement vos besoins, puis multipliez les devis et comparez les grilles de tarifs et les garanties. Ne vous contentez pas d un tarif attractif a court terme, analysez aussi la qualite et la pertinence des garanties et assurez vous qu elles couvrent vos activites professionnelles et les risques specifique à votre profil. Demandez ensuite des ajustements si nécessaire et finalisez un contrat qui vous apporte une couverture fiable sans surcoût excesif.


