
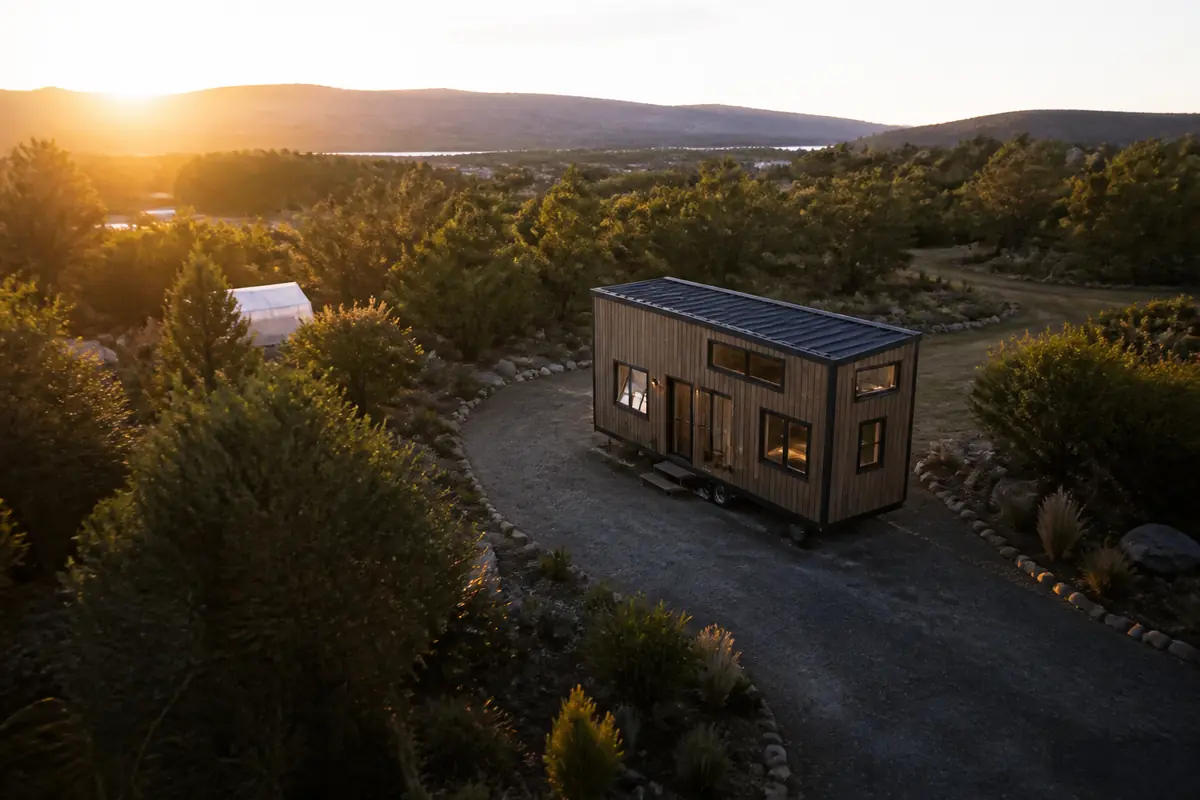
La tiny house s'impose comme une solution d'habitation économique et flexible, souvent installée sur un terrain privé. Cette configuration nécessite une assurance habitation adaptée qui prend en compte les spécificités du bâtiment léger et de son cadre d'implantation. Déclarer précisément l'usage, les composants et les conditions d'installation permet d'éviter les refus de prise en charge et les surprimes injustifiées. Cet article détaille ce qui doit être déclaré et donne des conseils concrets pour choisir une couverture adaptée à votre situation sur terrain privé.
Pourquoi une assurance habitation adaptée à une tiny house sur terrain privé
Les tiny houses présentent des structures moins lourdes et des systèmes souvent autonomes ce qui influence les garanties proposées par les assureurs. Contrairement à une habitation traditionnelle, elles peuvent être démontées et déplacées, ce qui complique les garanties liées au bâtiment. En outre le cadre d'installation sur terrain privé peut modifier les obligations relatives à la responsabilité civile et à l'indemnisation des sinistres. Une couverture spécialement adaptée évite les lacunes et permet de gérer les risques propres à ce type d'habitat léger.
Une assurance habitation générale peut laisser des zones grises, notamment pour le mobilier extérieur, les équipements autonomes comme les panneaux solaires ou les systèmes de chauffage mobiles tels que les poêles à bois. Les assureurs demandent souvent des précisions sur la manière dont la tiny house est fixée et sur les éventuels éléments non amovibles. Le fait d'être installé sur terrain privé peut aussi influencer les règles relatives au voisinage, à la sécurité et à l'utilisation du terrain. Obtenir une couverture adaptée signifie donc clarifier le statut de l'habitation et les installations associées.
Données essentielles du bâtiment et du site
Pour évaluer le risque et le coût de la prime, les assureurs s'appuient sur des données précises. Précisez la superficie habitable, le type d'ossature et les matériaux d'isolation, ainsi que la date d'installation et le statut juridique du terrain. Indiquez si la tiny house est démontable et si elle est rattachée au réseau public ou indépendante. Enfin précisez si des pièces annexes existent comme une terrasse ou un local technique.
Contexte d'installation sur terrain privé
Le terrain privé peut être homologué ou non, et sa localisation joue sur les risques et les obligations de construction. Déterminez si le terrain est soumis à une réglementation locale spécifique et si l'installation est éligible à une assurance habitation. Si vous utilisez la tiny house comme résidence principale ou secondaire, cela peut influencer les garanties et le montant de la prime. Enfin, mentionnez toute installation extérieure associée comme un système d alarme, un abri de jardin ou une citerne d eau qui peut avoir un impact sur la couverture et les exclusions.
À lire aussi : Que faire et dans quels délais déclarer un sinistre assurance
Ce qui doit être déclaré lors de l'assurance habitation Tiny House
Pour éviter les refus et les mauvaises surprises, il faut déclarer avec précision l'ensemble des éléments qui constituent la tiny house et son cadre d'installation. La déclaration permet à l'assureur de calculer correctement la prime, les garanties et les exclusions. En pratique, vous devrez fournir des informations sur le bâtiment, l'usage et les équipements techniques. Prenez le temps de rassembler les données et de vérifier que votre contrat couvre bien les éventualités les plus probables sur terrain privé.
Les éléments à déclarer obligatoirement
- Type de structure et matériaux utilisés pour la tiny house, avec mention de l ossature et de l isolation
- Superficie habitable et dimensions approximatives, ainsi que le poids total et le mode de fixation
- Mode d'installation et éventuel démontage, y compris le lieu exact et le terrain
- Usage prévu, résidentiel ou temporaire, et présence de personnes supplémentaires ou d animaux
- Équipements et systèmes techniques (chauffage, électricité, panneaux solaires, réseau d eau et de drainage)
Ce qui peut influencer votre prime
Plusieurs critères peuvent faire varier la prime, allant de la localisation géographique du terrain à la présence d équipements spéciaux. Une localisation en zone rurale peut augmenter la prime en raison du risque d incendie ou de cambriolage plus faible, mais aussi de l évaluation du coût de réfection. Le type de sol et la fondation, s il s agit d une dalle ou d une ossature sur plots, peut modifier l indemnité du bâtiment et les franchises. Les systèmes de sécurité et les dispositifs anti incendie jouent un rôle majeur dans les réductions éventuelles. Enfin la valeur des biens remisés dans la tiny house et les options de couverture supplémentaires peuvent influencer significativement le coût total.
À lire aussi : Assurance habitation pour logement en indivision après une succession
Comment choisir son assureur et le bon niveau de couverture
Le choix de l assureur et du niveau de couverture doit reposer sur une évaluation des risques, des plans futurs pour la tiny house et du budget disponible. Faites une comparaison des offres en vous basant sur la clarté du contrat, les exclusions et la réactivité en cas de sinistre. Demandez des devis détaillés et privilégiez les assureurs qui proposent des garanties adaptées aux habitations légères et démontables installées sur terrain privé. Une bonne couverture prend en compte les éléments essentiels et les éventuelles extensions spécifiques.
Comparatif des offres
Pour gagner du temps, établissez une grille de comparaison et cochez les éléments qui vous semblent les plus importants. Voici des critères à vérifier lors de la comparaison:
- Couverture incendie et dégâts des eaux, ainsi que les systèmes de protection et de prévention
- Couverture responsabilité civile et occupant y compris en cas de dommages causés à des tiers
- Extensions spécifiques tiny house telles que ponts de garantie et accessoires
- Franchise et plafond de garantie, ainsi que les conditions de reevaluation
- Delais d indemnisation et qualité de l assistance en cas de sinistre
Points à vérifier dans le contrat
Exclusions liées aux catastrophes naturelles locales et aux risques spécifiques du terrain privé, modalité d indemnisation, valeur à assurer et obligations de déclarer les modifications. Lisez les conditions générales attentivement et assurez vous que les franchises et plafonds correspondent à la valeur de votre équipement. Enfin demandez des précisions sur les procédures en cas de sinistre et sur les délais d intervention de l assureur.
À lire aussi : Panneaux solaires en autoconsommation : faut-il une extension de garantie habitation
Bonnes pratiques et exemples de scénarios courants
Pour bien se préparer, examinons des scénarios fréquents et les solutions d assurance adaptées. En cas d incendie, même une petite flamme peut causer des dégâts importants dans une tiny house construite en matériaux combustibles. En cas de dégâts des eaux, les systèmes de plomberie et les réservoirs mobiles nécessitent une surveillance particulière. Dans tous les cas, il est essentiel d avoir une couverture précise et des franchises adaptées afin d éviter des coûts inattendus et des litiges.
Cas réels
Dans un exemple courant, une tiny house de 25 m2 installée sur un terrain privé a été équipée d un poêle à bois et de panneaux solaires. L assureur a pris en compte l aspect démontable et a proposé une prime de 210 euros par an avec une franchise de 150 euros et une garantie incendie et dégâts des eaux. Une autre situation concernait un abri indépendant et une terrasse, l assureur a ajusté la prime en fonction de la présence de ces éléments et proposé une extension de garantie pour les intempéries locales.
Déclarer l usage réel et les installations permet d éviter les refus de prise en charge lors d un sinistre et de disposer d une prime adaptée. : Marie Dupont, experte assurance habitation
Un troisième cas illustre une installation sur terrain privé située en zone avec risque d inondation; l assureur a exigé la mise en place d un dispositif de drainage et d une alarme anti inondation pour maintenir la couverture et limiter le coût. Dans chacun de ces scénarios, la clarté de la déclaration et la précision des données techniques permettent d obtenir une offre adaptée et de limiter les imprévus.
Checklist et démarche étape par étape
Pour mettre en place une assurance adaptée, suivez une démarche simple et progressive. Commencez par estimer la surface habitable et les équipements, puis obtenez des devis et validez le contrat avec l assureur. Une fois l assurance souscrite, mettez à jour les informations si vous modifiez l installation ou le terrain.
Démarche pratique
- Évaluer la surface habitable et les équipements fixes et mobiles et noter les dimensions et les types de matériaux utilisés
- Rassembler les documents utiles tels que les plans, les factures d achat et les photos de l installation
- Demander des devis détaillés à trois assureurs et comparer les garanties et les exclusions
- Lire les conditions générales et les exclusions, repérer les franchises et les plafonds
- Signer le contrat et vérifier les garanties de secours et l assistance
- Mettre à jour les données si vous effectuez des modifications ou des évolutions de la tiny house
Cette démarche garantit une couverture adaptée et permet de réagir rapidement en cas d incident sur terrain privé.
En résumé, déclarer précisément les caractéristiques de votre tiny house et son installation sur terrain privé est la clé d une couverture adaptée et d un coût maîtrisé. Pour aller plus loin, demandez des devis personnalisés et vérifiez les exclusions du contrat. Le prochain pas consiste à rassembler les documents et à contacter un assureur pour un premier avis.


