
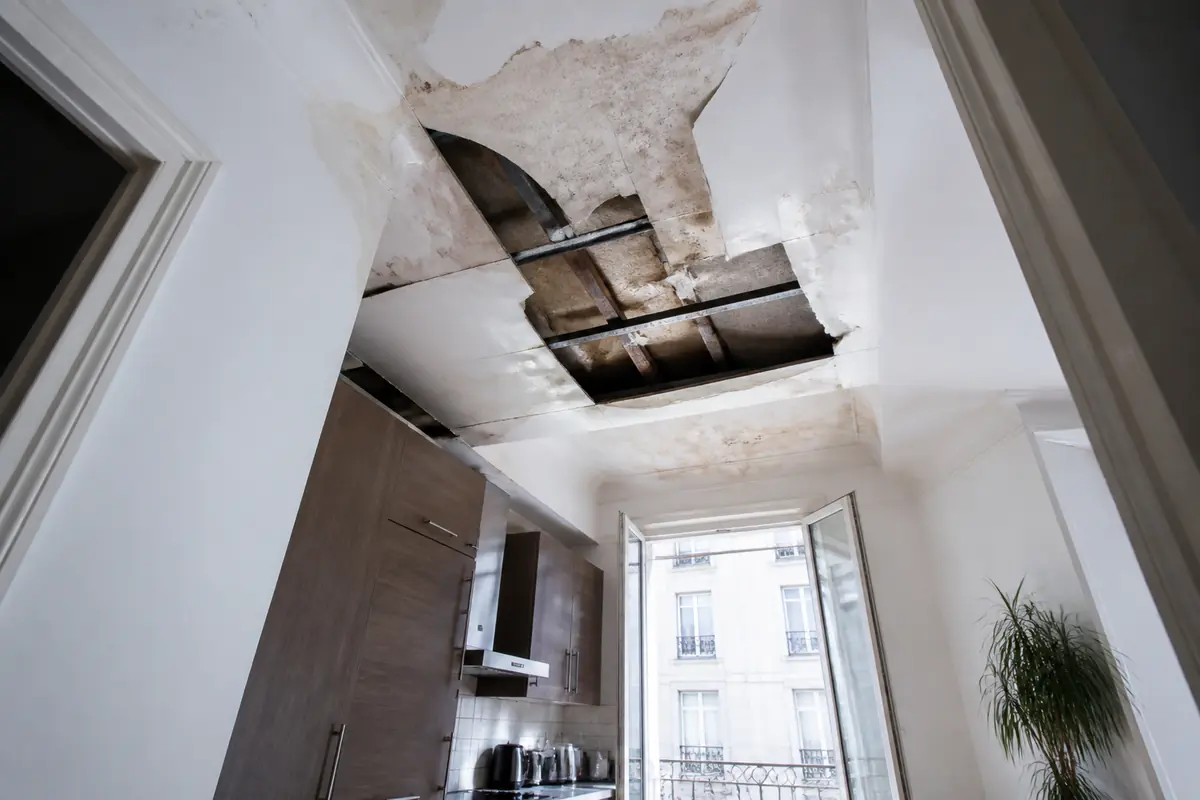
Lorsque l eau provient d un voisin absent ou injoignable, les démarches d assurance peuvent être longues et complexes. Le présent article vous guide pas à pas pour sécuriser votre habitation, documenter les dommages et obtenir une indemnisation adaptée. Vous comprendrez quelles garanties activer, comment dialoguer avec votre assureur et quelles pièces justificatives préparer. Ce guide est construit autour de situations réelles et de chiffres typiques du secteur afin de faciliter votre prise de décision.
Comprendre les responsabilités et les garanties de l assurance habitation
Le dégât des eaux est l une des causes de sinistre les plus fréquentes dans les contrats habitation. En cas de voisin absent, la question principale est de savoir qui couvre les dommages et quelles garanties s appliquent pour les biens endommagés chez vous. En règle générale, votre contrat d assurance habitation comprend une garantie dégât des eaux qui couvre les dommages matériels et les frais liés à la remise en état de votre logement. Il existe aussi des mécanismes alternatifs lorsque le sinistre est provoqué par le voisin et que celui ci n est pas joignable, ce que l article détaille ci dessous.
Ce que couvre votre contrat
La garantie dégât des eaux couvre les dommages matériels causés par l eau dans votre logement ou vos dépendances, y compris les coûts de remise en état et les frais de dédommagement des biens endommagés. Elle peut aussi prévoir une indemnisation pour les dommages corporels temporaires, la perte d usages et la mise en sécurité du logement. La franchise et les plafonds applicables varient selon les assureurs et les formules, mais des chiffres typiques donnent une idée du cadre général.
- Indemnisation des dommages matériels jusqu à un plafond situé fréquemment entre 50 000 et 300 000 euros selon le contrat.
- Prise en charge des frais de remise en état des murs, cloisons et sols endommagés par l infiltration d eau.
- Remboursement des biens endommagés répondant aux conditions générales du contrat, avec une attestation de valeur et une estimation des dégâts.
- Prestation d hébergement temporaire si l habitat devient inhabitable suite à l événement.
- Franchise appliquée sur les indemnités de dégâts des eaux, variable d une offre à l autre mais souvent entre 150 et 500 euros selon la formule.
Ce que couvre l assurance du voisin absent peut dépendre de la présence ou non d une responsabilité civile et des éventuelles clauses spécifiques dans les polices des deux parties. Dans les cas simples, la responsabilité du voisin sera couverte par son assurance si vous parvenez à prouver l origine du sinistre et à établir le lien entre la cause et les dommages. Dans des situations plus complexes, votre propre assurance peut intervenir pour vous indemniser puis se retourner contre le responsable si celui ci est identifiable et assuré.
Ce que couvre l assurance du voisin absent
La couverture du voisin dépend principalement de sa responsabilité civile et des garanties prévues dans sa police. Si le dégât provient de son installation ou de son réseau privé, son assurance peut prendre en charge les dommages causés à votre domicile. En l absence d éventuel interlocuteur, la procédure peut impliquer des démarches auprès de votre propre assureur et, le cas échéant, une réclamation par le biais de la garantie recours ou de la responsabilité civile du voisin lorsque celle ci est accessible.
- Responsabilité civile du voisin couvant les dommages causés à votre logement lorsque l origine est attribuée à son bien ou à ses installations.
- Procédures pour obtenir les informations et les garanties auprès du voisin ou de son assurance, lorsque l interlocuteur est joignable.
- Possibilité d ouverture d un sinistre auprès de votre assureur avec prise en charge provisoire et suivi du dossier.
- Obligations de votre assureur pour entreprendre des démarches de recours lorsque le voisin est identifié et assuré.
- Limites et exclusions propres à chaque police, à vérifier dans les conditions générales.
Dans tous les cas, il est essentiel de documenter les faits et d éviter les retards, car cela influence le calendrier des indemnisations et les montants qui pourront être alloués.
À lire aussi : Piscine hors sol et responsabilité civile : qui paie en cas d'accident d'un invité
Les démarches à effectuer immédiatement après la constatation
Agir rapidement est la clé face à un dégât des eaux provenant d un voisin absent. Vous devez d abord sécuriser les lieux pour prévenir de nouveaux dommages, puis rassembler les éléments qui permettront à votre assureur de traiter le dossier. Une gestion méthodique du sinistre crée les meilleures conditions pour une indemnisation conforme à la réalité des dommages.
Constater les dommages et documenter
La première étape consiste à identifier l origine du dégât et à évaluer l étendue des dommages. Prenez des photos et vidéos datées des zones touchées et conservez tous les éléments susceptibles d étayer votre demande: murs, plafonds, sols, meubles, appareils électroniques et tout élément qui peut être endommagé par l eau. Notez les heures et les dates de l apparition des dégâts et regroupez les témoins éventuels.
La documentation précise et datée facilite l évaluation des dégâts par l assureur et peut accélérer le traitement du dossier. Si possible, distinguez les dommages qui vous appartiennent et ceux qui impliquent le voisin afin de clarifier les responsabilités entre les parties.
Prévenir des dégâts supplémentaires
Il est crucial de bloquer les sources d eau additionnelles et de prévenir toute aggravation. Fermez les robinets concernés, protégez les zones encore intactes et faites appel à un professionnel pour sécuriser les lieux si nécessaire. Conserver les preuves des travaux d urgence peut également être utile pour l assurance lors de l évaluation des coûts et des dommages.
En parallèle, notifiez votre voisin absent par tout moyen disponible et consignez les tentatives de contact, car cela peut influencer les procédures ultérieures de recours et l attribution des responsabilités.
- Photographies datées des zones touchées et des dégâts visibles
- Liste des objets endommagés et estimation de leur valeur
- Factures des travaux d urgence ou d éradication de l eau
- Coordonnées des témoins et voisins qui pourraient confirmer les circonstances
- Rapport préliminaire d un professionnel si possible
Vous pouvez dès à présent préparer les éléments qui seront demandés par votre assureur pour gagner du temps dans le traitement du sinistre.
À lire aussi : Assurer un abri de jardin ou un atelier non attenant à la maison : garanties et plafonds
Le processus de réclamation face à un voisin absent
Le processus de réclamation peut varier selon les assureurs et les polices, mais il suit généralement des étapes communes lorsque le voisin est absent. L objectif est de faire prendre en charge les dommages, soit par votre assurance, soit par celle du voisin lorsque cela est possible, et d obtenir une indemnisation juste et rapide.
Contacter votre assureur
Dès que vous constatez le sinistre, contactez votre assureur en précisant l origine du dégât et les conséquences sur votre logement. Transmettez rapidement le descriptif du sinistre, les dates et les éléments collectés lors de l étape de documentation. Votre interlocuteur vous indiquera les pièces justificatives à fournir et le mode de dépôt de votre dossier, soit en ligne, soit par courrier recommandé.
Dans les cas où le voisin est injoignable, votre assureur peut activer une procédure de recours interne et vous proposer une prise en charge provisoire pour sécuriser les lieux et rembourser les premiers frais de remise en état, le tout sous réserve des conditions prévues par votre contrat.
Impliquer le voisin ou son assurance
Si le voisin est identifiable mais indisponible, votre assureur peut tenter de le contacter directement ou d engager une procédure amiable. Dans certains cas, il peut être nécessaire de déposer une réclamation auprès de la responsabilité civile du voisin ou d engager des voies juridiques pour que l autre partie prenne en charge les dommages. Si le voisin devient joignable ultérieurement, vous devrez partager les informations et les documents avec lui ou avec son assureur.
- Déclarez le sinistre à votre assureur en fournissant les éléments collectés
- Transmettez le descriptif des dommages et les preuves
- Indiquez les tentatives de contact avec le voisin absent
- Demandez les coordonnées de son assurance si elle est identifiable
- Suivez les consignes de votre assureur et répondez rapidement aux demandes complémentaires
La rapidité et la clarté des échanges avec votre assureur influencent le délai de traitement et la solidité de l indemnisation.
À lire aussi : Assurance colocataire versus assurance du logement qui couvre quoi
Exemples chiffrés et conseils pour optimiser l indemnisation
Les montants varient selon la gravité des dommages, le type de contrat et les plafonds. Voici des chiffres indicatifs pour vous situer dans des scénarios courants. Un dégât des eaux peut impliquer des frais de remise en état du bâti, du mobilier et des équipements, ainsi que des coûts annexes comme l hébergement temporaire. Le coût moyen d une réparation complète peut aller de 1 500 euros à plus de 20 000 euros selon l étendue et la localisation. Les franchises habituelles se situent entre 150 et 500 euros, et les plafonds d indemnisation peuvent atteindre 100 000 euros pour les formules haut de gamme.
Pour maximiser vos chances d indemnisation, appliquez ces conseils pratiques et vérifiez les points suivants.
Jean Dupont, expert en assurances habitation: La clé est de documenter minutieusement les dégâts et de déclencher rapidement l avertisseur auprès de votre assureur afin d obtenir une évaluation fidèle et rapide.
- Conservez toutes les factures et devis liés aux travaux de remise en état
- Photogra phiez les dommages avant et après les interventions
- Obtenez un constat ou un rapport des professionnels intervenus
- Notez les heures et les dates des événements et des communications
- Vérifiez les garanties et les exclusions propres à votre police
Ces éléments vous aideront à présenter un dossier solide et à éviter les sous-estimations dans l indemnisation.
Bonnes pratiques et conseils pour prévenir les dégâts et gérer les sinistres futurs
La prévention et une gestion efficace des sinistres futures dépendent souvent d une approche proactive et d une bonne connaissance de votre contrat. En suivant ces règles simples, vous augmentez vos chances de réduire l impact financier et de gagner du temps lors d un prochain incident.
Prévenir les sinistres et optimiser les garanties
Assurez vous que votre police habitation est adaptée à votre logement et à vos équipements. Vérifiez les clauses liées à la garantie dégât des eaux, les plafonds et les franchises, et envisagez une extension de garantie si nécessaire. En outre, analysez les situations à risque propres à votre région, comme les conduites enterrées ou les réseaux voisins dont l état peut influencer les sinistres.
Envisagez des mesures préventives simples, telles que l installation de détecteurs d eau, la vérification régulière des installations sanitaires et des tuyaux, et la mise en place d un protocole d urgence en cas d absence prolongée du voisin.
- Installer des détecteurs d eau reliés à un système d alerte
- Programmer des inspections des canalisations au moins annuellement
- Préparer une liste de contacts d urgence et d assureurs
- Évaluer les risques liés à l état des murs et des plafonds
- Prévoir une solution d hébergement temporaire et des frais correspondants dans le contrat
En cas de sinistre, restez organisé et suivez les étapes décrites dans ce guide pour agir rapidement et restaurer votre habitation dans les meilleures conditions possibles.
Conclusion: En cas de dégât des eaux provenant d un voisin absent ou injoignable, il est crucial d agir rapidement, de documenter soigneusement les dommages et de coordonner les démarches avec votre assureur. En comprenant les garanties, en préparant les pièces justificatives et en suivant les procédures recommandées, vous augmentez vos chances d une indemnisation efficace et adaptée. Pour aller plus loin, consultez les fiches pratiques de votre assureur et discussion avec un conseiller afin d adapter les garanties à votre situation.


