
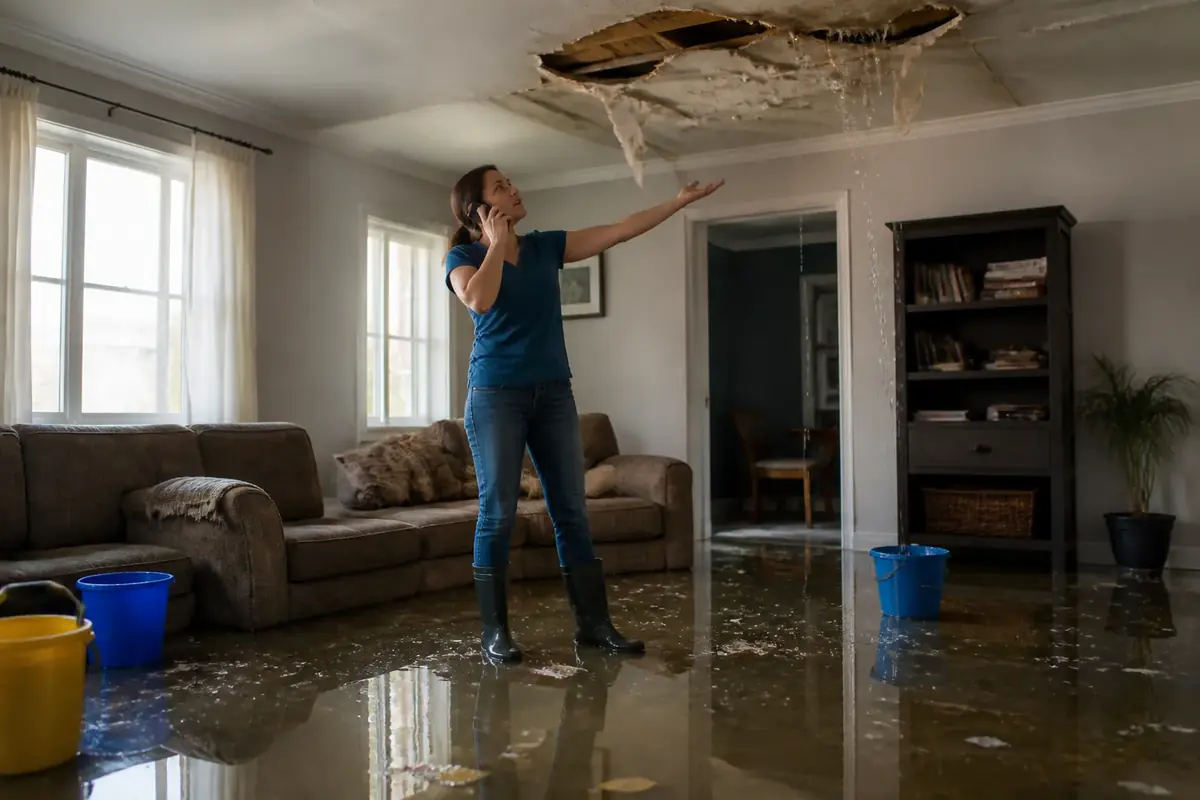
Vous venez de subir un sinistre dans votre habitation et vous vous demandez quoi faire et dans quels délais déclarer un sinistre assurance. Cet article vous donne les clés pour agir vite et bien après un dégât, un vol ou une fuite d'eau. Vous y trouverez les règles, les délais à respecter, les documents à préparer et des exemples concrets pour estimer rapidement les indemnités possibles. En suivant ces conseils pratiques, vous optimisez vos chances d'une indemnisation fluide et équitable. Prenez note que les règles peuvent varier selon les assureurs et les contrats, mais les bonnes pratiques restent transférables sur la plupart des offres d'assurance habitation.
Comprendre le cadre légal et les obligations
Le contrat d'assurance habitation encadre ce que l'on peut déclarer et comment l'indemnisation se calcule. Il précise le rôle de l'assuré et les responsabilités de l'assureur. Connaître ces bases évite les malentendus et les retards lors de la déclaration.
Les obligations du déclarant incluent une description précise des faits, la conservation des pièces et la transmission des documents demandés. Vous devez aussi prévenir rapidement l'assureur et noter les dates, heures et circonstances du sinistre. En pratique, la précision et la transparence de votre récit facilitent l'instruction du dossier.
Du côté de l'assureur, l'objectif est de traiter votre demande dans des délais raisonnables, d'expertise à l'appui et avec une estimation équitable des dommages. Le contrat peut prévoir des franchises et des plafonds d'indemnisation, qui influent sur le calcul final. Enfin, sachez que certaines garanties couvrent des situations spécifiques comme les dégâts des eaux, le vol ou les dommages liés à une catastrophe naturelle.
Cadre légal et obligations du déclarant
Dans le cadre d'une déclaration, vous devez agir rapidement et fournir les éléments demandés par votre assureur. Dès que possible après le sinistre, rassemblez les preuves et préparez votre description des faits. Cette étape conditionne la rapidité d'indemnisation et la validité de votre réclamation.
À lire aussi : Assurance habitation pour logement en indivision après une succession
Quand déclarer : les délais et les conséquences
Les délais pour déclarer peuvent varier légèrement selon l'assureur et le type de sinistre. En règle générale, il est conseillé de déclarer le plus tôt possible et au moins dans les 5 jours ouvrés suivant la constatation des dommages. Pour certains incidents comme le vol ou le cambriolage, la déclaration peut être exigée plus rapidement, parfois dans les 48 heures. Le non-respect des délais peut influencer l'indemnisation et, dans certains cas, conduire à une réduction ou à un refus partiel des prestations.
Pour vous aider, voici les règles de base à connaître et les conséquences potentielles d'un retard. Dans tous les cas, contactez votre assureur par téléphone ou via votre espace personnel et demandez une confirmation écrite de la réception de votre déclaration. Conservez précieusement les numéros de police, les dates et les échanges avec votre assureur afin de pouvoir suivre l'évolution du dossier.
Combien de temps pour declarer un sinistre et les délais types
Le principe général veut que la déclaration soit effectuée rapidement après la prise de connaissance des dommages. Les assureurs privilégient une notification dans les 5 jours ouvrés pour les dommages liés à l'habitation courante, et 2 à 3 jours pour les cas urgents comme une fuite majeure. Dans les cas de vol ou de vandalisme, un signalement rapide à la police ou à la gendarmerie peut être exigé et doit être transmis à l'assureur avec les justificatifs. Notez que certains contrats prévoient une obligation spécifique de déclarer sous 48 heures pour certains types de sinistres, tandis que d'autres permettent une marge de 7 jours ouvrés selon les circonstances.
En pratique, la meilleure approche est de déclarer dès que vous avez connaissance des dommages, même si vous n'avez pas encore les justificatifs complets. Vous pourrez compléter le dossier par la suite, mais le signalement initial déclenche le processus d'instruction. En cas de doute, contactez immédiatement votre conseiller ou votre service client et demandez les pièces exactes à fournir pour éviter les retards.
Rappel important: combien de temps pour declarer un sinistre dépend du type de sinistre et de votre contrat, mais viser les délais mentionnés ci-dessus reste une bonne pratique.
Pour résumer, savoir combien de temps pour declarer un sinistre et respecter les délais est essentiel pour éviter des mauvaises surprises lors de l'indemnisation.
À lire aussi : Assurance habitation pour tiny house installée sur terrain privé : que faut-il déclarer
Comment déclarer efficacement votre sinistre habitation
Déclarer un sinistre de manière efficace demande une préparation et une organisation. En plus de la notification en elle-même, il faut réunir des justificatifs, décrire les dommages de manière précise et anticiper l'estimation des réparations. Cette phase est déterminante pour que l'indemnisation reflète réellement les pertes subies. Dans cette section, vous trouverez une démarche étape par étape et une check-list des documents à préparer.
Étapes pratiques à suivre
1) Contacter rapidement l'assureur et demander un numéro de dossier. 2) Décrire les faits avec les dates, heures et circonstances précises. 3) Documenter les dommages par photos ou vidéos, en indiquant l'étendue des dégâts et les pièces touchées. 4) Mettre en place une première estimation des coûts de réparation ou de remplacement. 5) Demander les préconisations de travaux et les méthodes d'expertise prévues par votre assureur. 6) Conserver les échanges écrits et les justificatifs et mettre à jour le dossier au fil de l'instruction.
La clarté du récit et la traçabilité des éléments facilitent l'instruction du dossier. En pratique, privilégier une description factuelle et éviter les interprétations personnelles réduit les risques de contestation. Enfin, si possible, regrouper les documents par type de dommage et par pièce concernée accélère l'évaluation des dommages et la proposition d'indemnisation.
Comment rassembler les justificatifs
Pour chaque dommage, rassemblez les pièces suivantes
- Copie du contrat d'assurance et numéro de police pour identifier votre dossier et vérifier les garanties couvertes
- Constats signés par les autorités compétentes ou par votre propre constat amiable lorsque cela est possible
- Factures ou devis des réparations prévues, avec estimation du coût total
- Photos et vidéos datées montrant l'état initial et l'évolution des dégâts
- Liste des biens endommagés avec leur valeur et les justificatifs d'achat
- Coordonnées des professionnels qui interviennent et, si nécessaire, coordination avec les services de dépannage
À lire aussi : Louer sa résidence principale en saisonnier : quelles garanties ajouter à son contrat
Exemples concrets et chiffres utiles
Les chiffres et exemples pratiques donnent une vision plus concrète des indemnités possibles et des délais. Gardez à l'esprit que les montants dépendent de votre contrat, du sinistre et du réseau d'experts de votre assureur.
Jean Dupont, Responsable Assurance Habitation chez AssureFlex, rappelle que la rapidité de déclaration permet d'obtenir une estimation plus précise et d'éviter des écarts entre le dommage réel et l'indemnité proposée.
Exemple 1: dégât des eaux dans un appartement de 60 m2 en région Île-de-France, couverture standard. Coût estimé des réparations: 7 500 euros, avec une franchise de 250 euros. Indemnisation attendue: environ 6 000 euros après application de la franchise et des plafonds. Délai moyen de traitement: 10 à 15 jours après dépôt du dossier complet.
Exemple 2: vol avec effraction dans une maison individuelle en région Provence-Alpes-Côte d'Azur, maison de 120 m2. Valeur des biens volés estimée à 8 000 euros, franchise 150 euros, indemnisation brute prédite: 6 400 euros après déduction du plafond de couverture et des exclusions spécifiques. Délais de prise en charge: 8 à 12 jours ouvrés selon la vitesse de transmission des pièces justificatives.
Exemple 3: dégâts matériels mineurs après une tempête dans une résidence secondaire de 40 m2 en Occitanie. Dommages matériels évalués à 3 200 euros, franchise 100 euros. Indemnisation estimée autour de 3 100 euros, avec délai de restitution plus rapide lorsque les pièces justificatives sont complètes. Délai typique: 7 à 12 jours ouvrés.
Exemple 4: cambriolage partiel dans un appartement de ville, coûts de remplacement estimés à 3 900 euros, indemnisation attendue autour de 3 000 euros selon les garanties et les franchises appliquées. Délai moyen de réponse: 9 à 14 jours ouvrés.
Exemple 5: dégâts électriques après une surtension dans un appartement neuf, réparations estimées à 2 500 euros et indemnisation prévue de 2 100 euros après franchise et plafonds
- Élément clé 1: Vérifier le coût estimé des réparations et l'estimation d'indemnisation avec l'assureur
- Élément clé 2: Vérifier la franchise et les plafonds et comprendre ce qui est couvert
- Élément clé 3: Vérifier les exclusions et les conditions particulières liées aux catastrophes
- Élément clé 4: Vérifier les délais annoncés et les possibilités de contre-expertise
- Élément clé 5: Vérifier les modalités de règlement et les délais de virement
Ces chiffres et exemples montrent l'importance de la précision lors de la déclaration afin d'obtenir une indemnisation correspondant réellement aux dommages subis. Pour les régions, les coûts peuvent varier selon les prestataires et les marchés locaux, d'où l'intérêt d'obtenir des devis et des estimations détaillées rapidement.
Pour compléter, l'article montre des éléments utiles et des tendances observées dans le secteur, comme la corrélation entre dossier complet et délais de traitement réduits. Le recours à des exemples chiffrés permet de mieux planifier les travaux et les réparations et de comparer les offres des assureurs avec des chiffres concrets.
Que faire ensuite et comment optimiser votre indemnisation
Une fois le sinistre déclaré et l'expertise en cours, plusieurs actions permettent d'optimiser votre indemnisation. Restez proactif, exigez une traçabilité des échanges et vérifiez que les montants proposés couvrent bien l'intégralité des dommages constatés. Enfin, n'hésitez pas à solliciter une contre-expertise si vous avez des doutes sur une estimation jugée insuffisante.
Pour aller plus loin, voici des conseils pratiques et des actions concrètes à mettre en place dès aujourd'hui. Ce chapitre insiste sur les bonnes pratiques pour ne pas être pris au dépourvu lors d'une réclamation ultérieure et sur les possibilités d'amélioration de votre couverture pour les prochaines années.
Jean Dupont, Responsable Assurance Habitation chez AssureFlex, précise que la révision annuelle de votre contrat peut permettre d'ajuster les garanties et les franchises en fonction de l'évolution de votre logement et de vos besoins.
Bonnes pratiques pour améliorer l'indemnisation
1) Réviser annuellement votre contrat et adapter les garanties à l'évolution de votre habitation et de votre style de vie
2) Conserver toutes les preuves d'achat et les factures, même pour de petits objets
3) Mettre à jour les photos et les descriptions des biens lors des rénovations
4) Évaluer les franchises et plafonds et vérifier qu'ils correspondent bien à votre budget
5) Demander une estimation écrite et détaillée lors de chaque sinistre afin d'éviter les surprises
Processus de suivi et prochaines étapes
1) Suivre l'évolution du dossier via l'espace client et noter les dates d'acceptation ou de refus
2) Établir un calendrier des travaux et vérifier les délais d'exécution
3) Contacter les réparateurs et obtenir des devis compatibles avec l'indemnisation prévisible
4) Anticiper les retours éventuels des experts et préparer les documents complémentaires
5) Planifier la révision annuelle du contrat en fonction de l'historique des sinistres
En conclusion, déclarer un sinistre habitation dans les délais et avec les bons documents permet d'obtenir une indemnisation juste et rapide. Pour aller plus loin, vous pouvez comparer les offres des assureurs et évaluer votre propre couverture pour éviter les mauvaises surprises à l'avenir. Prochaines étapes: analysez votre police et préparez-vous à ajuster vos garanties selon l'évolution de votre logement et de vos besoins.


