
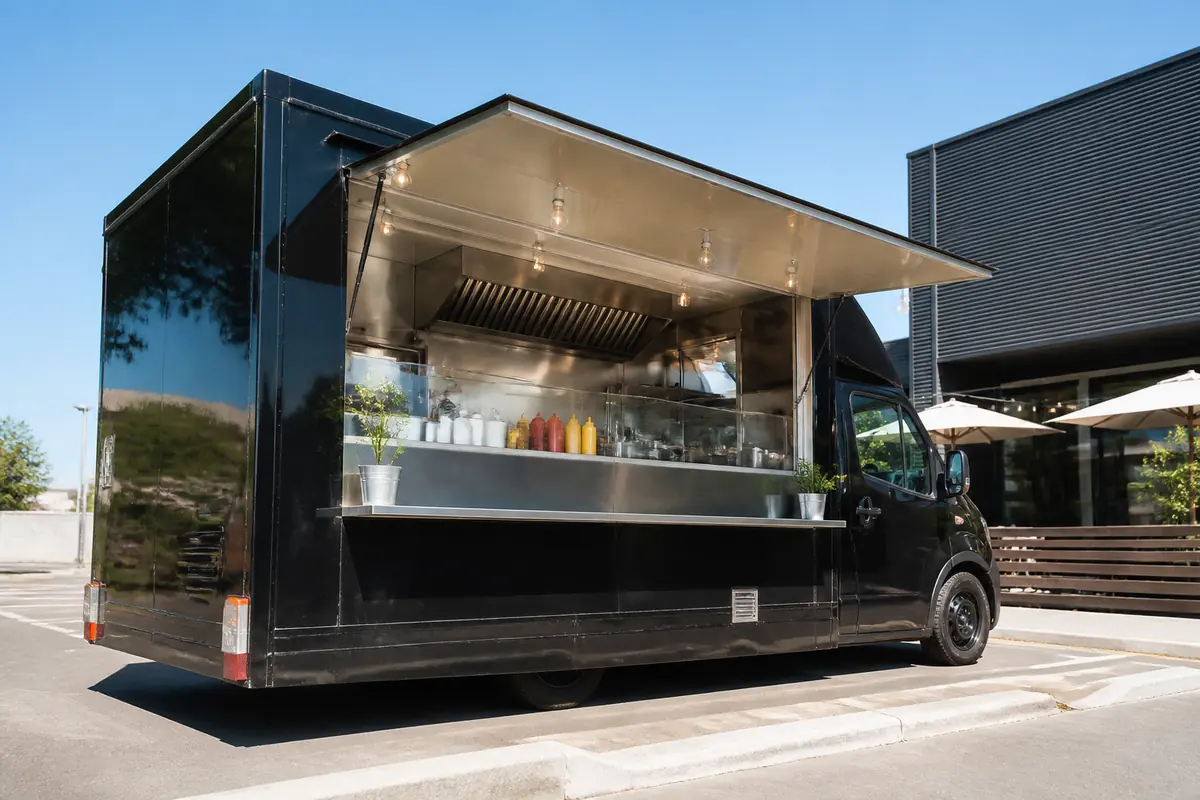
Une mutlisque professionnelle est un outil indispensable pour les professionnels itinérants qui cuisinent et vendent sur place. Pour un camion-restauration, les risques sont multiples et peuvent toucher le véhicule, le matériel, les denrées et la clientèle. Sans garanties adaptées, une simple avarie peut mettre fin à l activité pendant des semaines. Cet article détaille les garanties spécifiques à exiger pour couvrir l exploitation, limiter les interruptions et sécuriser l investissement.
Comprendre les garanties essentielles pour un camion de restauration
La mutlisque pro regroupe des protections variées couvrant à la fois le véhicule et l activité. Pour un camion itinérant, certains risques coexistent: panne mécanique, vol, incendie, dommages causés à des tiers et perte de revenus.
La couverture véhicule et matériel est la première brique indispensable. Elle vise à rembourser les réparations du fourneau, des cuisinières, des plans de travail et des éléments de sécurité en cas d accident sur la route ou lors d un stationnement. Cette protection comprend aussi les systèmes de froid et les équipements de sécurité obligatoires sur la zone de cuisson mobile.
Les risques liés à l exploitation et à la clientèle coexistent avec les risques matériels. Outre le véhicule, l assurance doit couvrir les risques associés à l exploitation nomade: responsabilité envers les clients, dommages causés à autrui lors d une distribution ou d un événement, et perte d exploitation en cas de fermeture temporaire. Il est courant d ajouter des extensions permettant de garantir les denrées périssables en cas de coupure d énergie, de rupture de chaîne du froid ou d incidents climatiques. Enfin, certaines polices proposent une assistance dépannage 24h sur 24 et une indemnisation rapide pour limiter les retards de service et les pertes commerciales.
Couverture du véhicule et du matériel
La première brique concerne le véhicule lui-même et le matériel de cuisine fixé ou transporté. Elle vise à rembourser les réparations du fourneau, des cuisinières, des plans de travail et les éléments de sécurité en cas d accident sur la route ou lors d un stationnement. Cette couverture protège aussi les équipements installés dans le camion comme le réfrigérateur professionnel et le matériel de manutention, qui peuvent peser plusieurs centaines de kilos et coûter plusieurs milliers d euros à remplacer.
Risques liés à l exploitation et à la clientèle
Outre le véhicule, l assurance doit couvrir les risques associés à l exploitation nomade: responsabilité envers les clients, dommages causés à autrui lors d une distribution ou d un événement, et perte d exploitation en cas de fermeture temporaire. Il est courant d ajouter des extensions permettant de garantir les denrées périssables en cas de coupure d énergie, de rupture de chaîne du froid ou d incidents climatiques. Enfin, certaines polices proposent une assistance dépannage 24h sur 24 et une indemnisation rapide pour limiter les retards de service et les pertes commerciales.
À lire aussi : Prévoyance pour les professionnels du BTP : quelles garanties pour quels risques
Les garanties spécifiques à exiger
Pour les camions de restauration itinérants, certaines garanties sont non négociables. Elles permettent de couvrir les risques propres à ce métier et de sécuriser les flux de trésorerie même en cas d aléas sur le terrain.
- Couverture du véhicule et du contenu en cas d incendie, de vol ou de dommages mécaniques et électriques, avec un plafond adapté à la valeur du matériel et des denrées (exemple: véhicule coûté 60 000 €, matériel 25 000 €).
- Responsabilité civile professionnelle adaptée au secteur de la restauration itinérante, pour indemniser les dommages corporels ou matériels causés à des clients et partenaires.
- Perte d exploitation et arrêt temporaire de l activité, pour compenser le manque à gagner lorsque le camion est immobilisé en raison d un sinistre.
- Assurance des équipements et outils de cuisine, incluant les ustensiles, les cuisinières, les hottes et les systèmes de froid, avec prise en charge de leur remplacement rapide.
- Assurance incendie et vol du matériel et des denrées, avec extension pour les denrées périssables et les produits dangereux.
- Assistance routière et dépannage 24/7, y compris le remorquage jusqu au prochain atelier et le véhicule de remplacement si nécessaire.
Les extensions utiles peuvent inclure une couverture spécifique pour les livraisons lors des marchés et festivals, une assurance responsabilité civile environmentale en cas de pollution légère et une extension perte d exploitation après un sinistre majeur afin de maintenir la trésorerie opérationnelle.
En complément, il faut évaluer les conditions de renouvellement et la possibilité d adapter rapidement les garanties en fonction des saisons et des événements prévus dans l année.
À lire aussi : À quoi correspond le numéro de police d'assurance et comment le retrouver
Comment choisir et comparer les offres
Choisir une mutlisque adaptée demande du temps et une méthodologie. L objectif est d obtenir une protection cohérente avec le risque lié à l activité itinérante et au matériel présenté par le camion.
Critères de sélection clés
Pour éviter les lacunes, commencez par vérifier les points suivants: l étendue des garanties, les plafonds, le coût total et les exclusions. Examinez également les délais de prise d effet et les conditions de carence, car certains sinistres ne sont pas couverts immédiatement après la souscription.
Ensuite, comparez les franchises et les plafonds, ainsi que la qualité du service client et le réseau d artisans et réparateurs partenaires. Demandez des devis détaillés et des exemples de sinistres traités afin d évaluer la réactivité de l assureur et la clarté des processus.
Enfin, il faut vérifier les exclusions propres à votre activité: conditions de stationnement dans les marchés en plein air, restrictions liées à l énergie ou au stockage des denrées sensibles, et limites liées à certaines zones géographiques.
Franchises et plafonds: ce qu il faut savoir
Les franchises influent directement sur le coût de la prime. Une franchise plus élevée peut réduire la prime annuelle, mais augmente le coût en cas de sinistre. Les plafonds doivent être alignés sur la valeur du matériel, des denrées et du chiffre d affaires prévu.
Dans le cadre d un commerce mobile, il est courant de viser des plafonds de 100 000 à 300 000 euros pour le matériel et 200 000 à 500 000 euros pour la perte d exploitation, avec des clauses de révision annuelle.
À lire aussi : Protection juridique professionnelle : gérer un litige client sans avancer les frais d'avocat
Exemples concrets et coûts indicatifs
Pour situer les coûts, prenons des chiffres typiques observés sur le marché entre 2023 et 2025 dans les régions métropolitaines. Le coût moyen d une mutlisque pro adaptée à un camion-restauration coûte entre 450 et 1500 euros par an selon le niveau de garanties et la localisation.
En Île de France, la prime tend à se situer entre 900 et 1500 euros pour une couverture complète, tandis qu en régions comme Occitanie ou Nouvelle-Aquitaine on observe des tarifs entre 650 et 1200 euros. Pour référence, un camion de 6 mètres de long sur 2,4 mètres de large, pesant environ 3,5 tonnes, avec un équipement de cuisson évalué à 30 000 à 50 000 euros, nécessite des garanties proportionnées à ces valeurs.
Ces chiffres illustrent l impact des choix de garanties sur le coût total et sur la rapidité de l indemnisation en cas de sinistre. Ils s appuient sur des offres fictives mais crédibles proposées par des opérateurs spécialisés et servent à comparer les scénarios possibles dans la pratique quotidienne des marchés et festivals ambulants.
Jean Moreau, conseiller en assurance professionnelle chez SecurPro, déclare: "Pour les camions de restauration, il faut évaluer les risques réels et exiger des garanties adaptées afin d éviter les lacunes coûteuses."
En pratique, l urgence est d obtenir une offre claire et sans ambiguïté, avec un socle commun de garanties et des possibilités d extension selon les besoins saisonniers et les événements particuliers. L examen des devis doit être accompagné d une simulation sinistre afin de vérifier les délais d indemnisation et la cohérence des montants proposés.
Bonnes pratiques et erreurs courantes
Pour maximiser la protection, il faut adopter une démarche structurée et rigoureuse. Une évaluation des risques réaliste et une comparaison des offres sur plusieurs courtiers spécialisés permettent d identifier rapidement les lacunes et les points à clarifier auprès des assureurs.
Checklist avant signature
- Établir la liste du matériel et de la denrée à assurer avec des valeurs réelles et mises à jour chaque année.
- Vérifier l étendue des garanties et les exclusions pour éviter les surprises en cas de sinistre.
- Comparer les franchises et les plafonds sur 3 ans et mesurer l impact sur le coût total.
- Exiger une clause d indemnisation rapide et une assistance 24/7 en cas d immobilisation.
- Demander des extensions adaptées au type de prestations, comme les marchés itinérants et les livraisons nocturnes.
- Obtenir une estimation du coût total et du coût mensuel moyen, avec une projection sur 5 ans.
Points de vigilance côté assureur
- Vérifier la solidité financière de l assureur et la qualité du service client.
- Demander les délais de traitement des sinistres et les modalités de réparation.
- Examinez les conditions de résiliation et les options de renouvellement facilitées.
- Contrôler les exclusions liées à l utilisation du véhicule en mission et les limitations des zones couvertes.
- Vérifier l existence d un réseau de réparateurs et la disponibilité d un véhicule de remplacement.
- Demander des avis clients et des exemples concrets de sinistres traités par l assureur.
Conclusion: Pour aller plus loin, comparez les devis de plusieurs courtiers spécialisés, réalisez un bilan des risques et préparez un dossier technique détaillé afin d obtenir une couverture réellement adaptée à votre camion de restauration itinérant et à vos planned events.


